CNC-Fertigung 2025: Intelligentes Upgrade und grüner Übergang treiben globalen Marktboom voran
Der weltweite Fertigungssektor für CNC-Bearbeitung tritt im Jahr 2025 in eine goldene Phase des strukturellen Wachstums ein. Angetrieben durch die steigende Nachfrage aus High-End-Fertigungsbereichen und Durchbrüche bei intelligent-grünen Integrationstechnologien hat die Branche einen doppelten Sprung in Bezug auf Größe und Qualität geschafft. Neueste Daten zeigen, dass die globale Marktgröße in diesem Jahr voraussichtlich 185 Milliarden US-Dollar erreichen wird, wobei China fast 40 % des Anteils ausmacht und zum zentralen Motor des globalen Branchenwachstums wird.
Die Marktgröße explodiert, die High-End-Nachfrage wird zum Haupttreiber
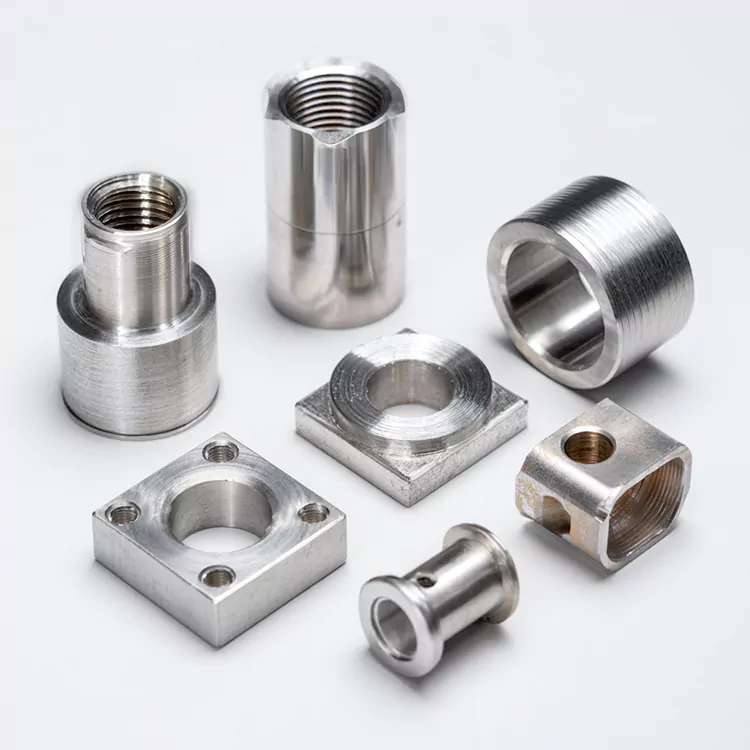
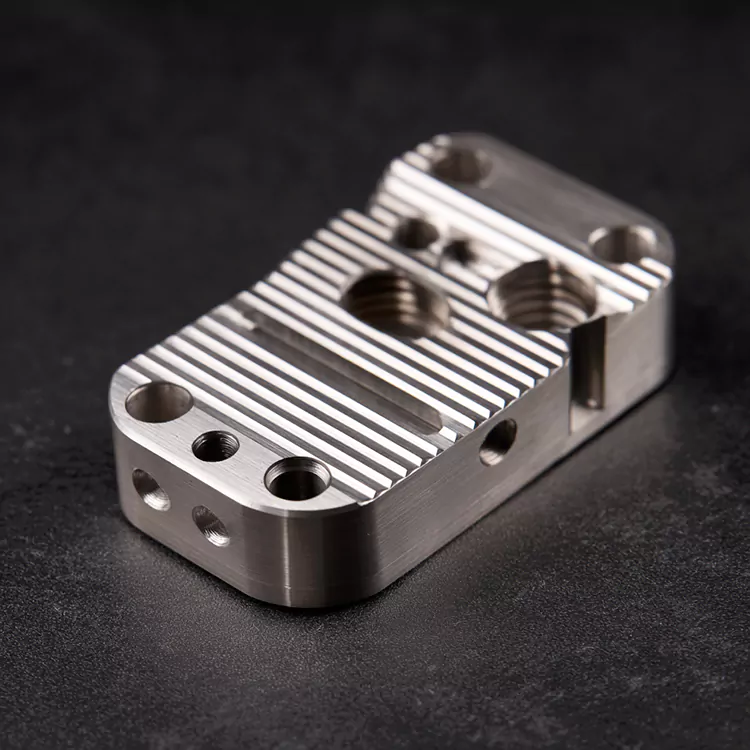
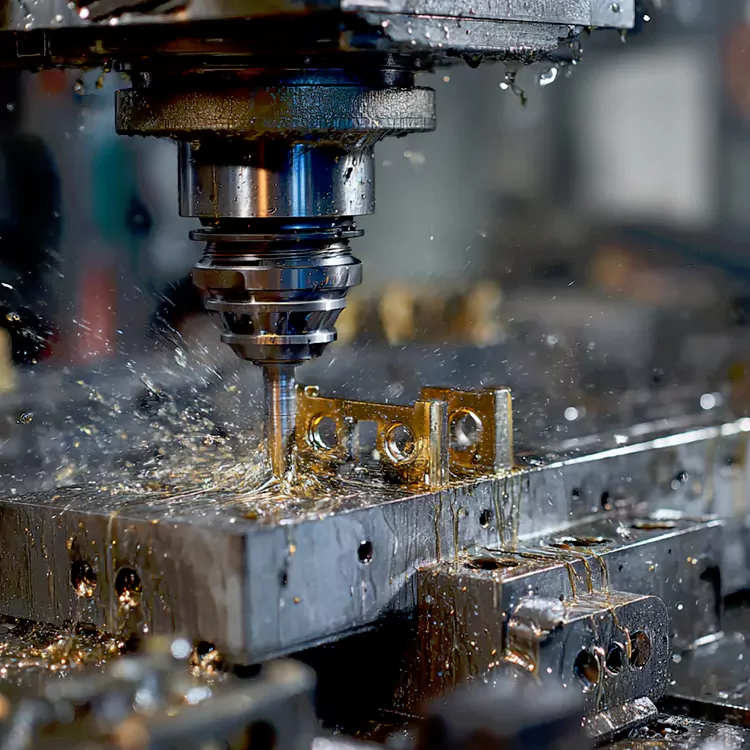
Die Wachstumsdynamik der Branche konzentriert sich auf hochwertige Segmente. In China wird die Marktgröße im Jahr 2025 voraussichtlich 500 Milliarden Yuan erreichen und bis 2030 voraussichtlich auf 850 Milliarden Yuan ansteigen, mit einer jährlichen Wachstumsrate von 8,2 %. Die nachgelagerte Nachfrage weist ein „Drei-Säulen“-Muster auf: Der Luft- und Raumfahrtsektor schafft einen 21,4 Milliarden Yuan schweren Direktbearbeitungsmarkt, wobei die Bearbeitung des Rumpfrahmens des C919 über 120 Stunden pro Einheit dauert – 65 % länger als bei herkömmlichen Modellen; Fahrzeuge mit neuer Energie fahren jährlich 38 Milliarden Yuan einCNC-BearbeitungMarkt, auf dem die Nachfrage nach Batterieträgerverarbeitung in den ersten vier Monaten im Jahresvergleich um 58 % stieg; und die Herstellung medizinischer Geräte drängt die Mikrobearbeitung zum Mainstream, wobei implantierbare Gerätekomponenten eine Präzision im Mikrometerbereich erfordern.
Bemerkenswert ist, dass sich die Nachfragestruktur von der Einzelteilbearbeitung hin zu integrierten Lösungen verschiebt. Ein leitender Angestellter eines führenden CNC-Unternehmens erklärte: „Kunden schätzen jetzt nicht nur die Bearbeitungsgenauigkeit, sondern auch die Möglichkeit, Prozesssimulationen auf der Basis digitaler Zwillinge und kollaborative Lieferkettendienste bereitzustellen, was die Gewinnmargen für High-End-Lösungen auf über 35 % gesteigert hat.“
Technologische Durchbrüche: Mehrachsige Intelligenz und inländische Substitution beschleunigen sich
Die technologische Iteration verändert den Branchenwettbewerb. Fünf-Achsen-Verbindungsgeräte sind zum Kernstück der High-End-Fertigung geworden – ihr weltweiter Marktumfang wird im Jahr 2025 voraussichtlich 21,8 Milliarden US-Dollar erreichen, wobei Chinas Marktanteil 35 % ausmacht. Obwohl importierte Geräte wie DMG MORI bei der dynamischen Genauigkeit (±0,003 mm) immer noch führend sind, verringern inländische Unternehmen den Abstand: Die Fünf-Achsen-Produkte von Shenyang Machine Tool erreichen eine Positionierungsgenauigkeit von ±0,008 mm und verringern damit den Leistungsunterschied zu deutschen und japanischen Marken um 30 %.
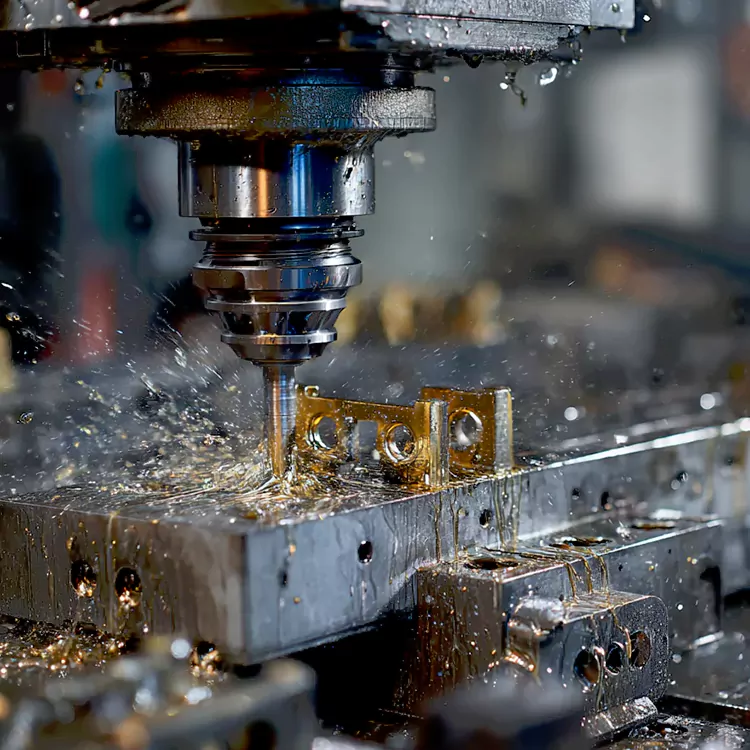
Die intelligente Aufrüstung schreitet rasant voran. KI-gesteuerte adaptive Steuerungssysteme sind in Geräten der mittleren bis oberen Preisklasse zum Standard geworden und verlängern die Werkzeuglebensdauer um 40 %. Die Digital-Twin-Technologie wird häufig in der Komponentenverarbeitung für die Luft- und Raumfahrttechnik eingesetzt und verkürzt die Versuchszyklen neuer Produkte um 40 %. Es wird erwartet, dass die Verbreitung intelligenter Geräte in China in diesem Jahr 40 % übersteigt, wenn sie KI-fähig sindCNC-BearbeitungszentrenSie entwickeln sich zu einem neuen Wachstumspol – ihre Marktgröße könnte bis 2030 20 Milliarden Yuan überschreiten.
Die inländische Substitution hat erhebliche Fortschritte gemacht. Die Lokalisierungsrate vorgelagerter Kernkomponenten ist von 45 % auf 60 % gestiegen, und die Durchdringungsrate inländischer CNC-Systeme wird voraussichtlich von 42 % auf 68 % steigen, wodurch die Beschaffungskosten um 25–30 % sinken werden. Die politische Unterstützung hat starke Impulse gegeben: Der 14. Fünfjahresplan hat die F&E-Subventionen auf 4,5 % des Umsatzes erhöht, während die Importsubstitutionspolitik die Beschaffungskosten für High-End-Ausrüstung um 18 % gesenkt hat.
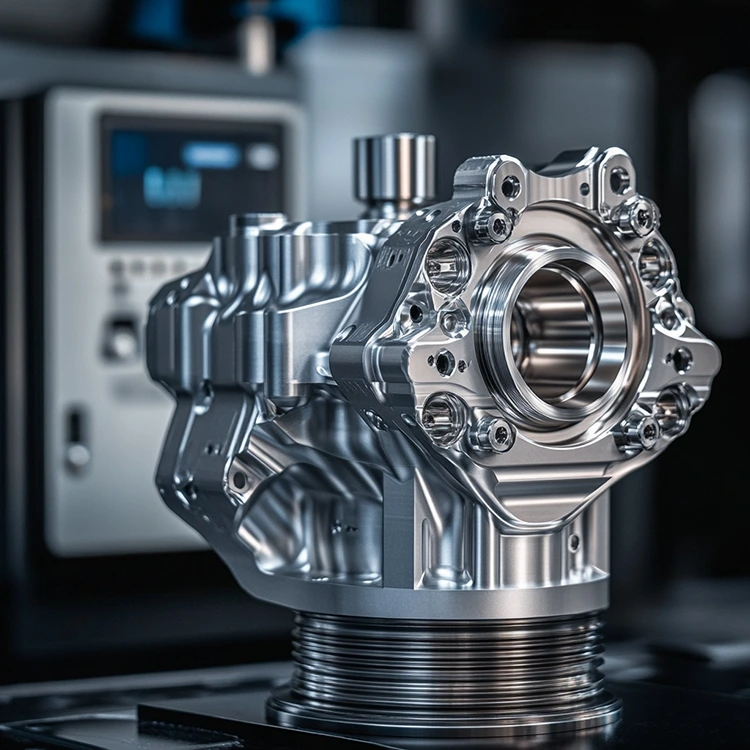
Grüne Transformation: „Circular Intelligent Manufacturing“ wird zum neuen Wettbewerbsfaktor
Umweltschutz hat sich von einer Compliance-Anforderung zu einer zentralen Wettbewerbsfähigkeit entwickelt. Shenzhen Ruigesheng Equipment Co., Ltd. leistete Pionierarbeit bei der Anwendung umfassender zirkulärer intelligenter Fertigungssystemtechnologie in der Branche und reduzierte die Schadstoffemissionen bei der CNC-Bearbeitung auf unter 3 % bei gleichzeitiger Steigerung der Produktionsgewinne um 3–5 %. Ihre „in-situ grüne, kohlenstoffarme intelligente Recyclingtechnologie für Schneidflüssigkeitsabfälle“ wurde in den nationalen Katalog zur Förderung umweltfreundlicher Technologien aufgenommen und erzielte gleichzeitig Fortschritte bei der Abfallreduzierung, Emissionsreduzierung und Kohlenstoffreduzierung.
Führende Unternehmen praktizieren aktiv eine umweltfreundliche Fertigung. In den Industrieclustern Yangtze River Delta und Pearl River Delta werden häufig Graphen-Kühlsysteme und Werkstücke aus recyceltem Aluminium eingesetzt, wodurch der Energieverbrauch pro Produktionseinheit um 28 % gesenkt wird. Ein führendes Unternehmen in Suzhou hat durch Wärmerückgewinnungssysteme jährlich über 12 Millionen Yuan an Stromkosten eingespart. Die Förderung von Minimalmengenschmiersystemen (MMS) hat den Kühlmittelverbrauch in Schlüsselsektoren um 90 % reduziert und steht damit im Einklang mit den globalen CO2-Reduktionszielen.
Regionaler Cluster-Effekt: Dualer Kern des Jangtse-Deltas und des Perlfluss-Deltas führt die Entwicklung an
ChinasCNC-Fertigungweist offensichtliche regionale Agglomerationsmerkmale auf. Das Jangtse-Delta und das Perlflussdelta tragen mit 34 % bzw. 28 % 62 % des nationalen Marktanteils bei. Das Jangtse-Delta ist mit einer Gerätedichte von 5,2 Einheiten pro Quadratkilometer führend in der hochpräzisen Verarbeitung für die Automobil- und Luftfahrtindustrie. Das Perlflussdelta ist mit 4,8 Einheiten pro Quadratkilometer in den Bereichen Unterhaltungselektronik und Formenbau hervorragend – beide liegen weit über dem Landesdurchschnitt von 2,3 Einheiten.
Dieser Cluster-Vorteil ergibt sich aus kompletten industriellen Unterstützungseinrichtungen: In den beiden Regionen sind landesweit 78 % der High-End-CNC-Systemlieferanten, 65 % der Präzisionswerkzeughersteller und 83 % der industriellen Softwaredienstleister versammelt. Die Talentreserven sind ebenso groß: Im Jangtse-Delta befinden sich 41 % der wichtigsten CNC-Technologielabore des Landes, während im Perlflussdelta jährlich 23.000 leitende Techniker durch die duale Berufsausbildung ausgebildet werden.
Herausforderungen und Ausblick: Chancen der Integration
Trotz der boomenden Entwicklung steht die Branche immer noch vor zahlreichen Herausforderungen. Die Talentlücke ist nach wie vor groß – bei den FührungskräftenCNC-TechnikerSie machen nur 3,5 % der Arbeitskräfte in China aus, weit weniger als 35 % in den entwickelten Ländern. Die Importabhängigkeit von Schlüsselkomponenten wie hochwertigen Gitterstäben beträgt immer noch 45 %, und Handelskonflikte können zu Schwankungen in der Lieferkette führen. Der Technologie-Iterationszyklus hat sich auf 18 Monate verkürzt, was den Investitionsdruck in Forschung und Entwicklung erhöht.
Ähnliche Neuigkeiten
- Was macht komplexe 5-Achsen-CNC-Bearbeitungsteile zum Rückgrat der fortschrittlichen Fertigung?
- Warum sind hochtolerierte Titan-Drehteile das Rückgrat der Innovation in der Luft- und Raumfahrt sowie in der Medizin?
- Warum sind 5-Achsen-CNC-bearbeitete Autoteile die kluge Wahl für komplexe Automobilkomponenten?
- Warum sind CNC-Aluminiumdrehteile die bevorzugte Lösung für leichte, hochpräzise Komponenten?
- Können schnelle 3D-gedruckte Prototypen Ihre Forschung und Entwicklung wirklich beschleunigen und Kosten senken?
- CNC-Prototyp-Metallkomponenten: Warum sie für Ihr nächstes Projekt unerlässlich sind
Hinterlassen Sie mir eine Nachricht